随着2019年6月国家发改委666号文的发布,承担地方政府融资功能的企业取得外债额度备案登记愈发困难。而地方政府直接或者间接控制的上市公司,因为其公众股东的存在,不会被认为承担了地方政府融资功能,可以取得外债额度,所以有望成为未来地方政府控制下外债发行的另一类重要主体。
中央政府控制下的上市国企1传统上受到保守投资人的青睐。上市国企由于充分的披露以及持续的市场关注,相比于政府平台企业而言,其债券的二级市场流动性更好。国企身份又是一个投资人比较看重的安全因素,所以上市国企债券是一种避险性较强的投资。2020年2月29日,受新冠肺炎疫情冲击,美国国债2、3、5年期利率均从年初的1.3到1.4%区间跌落到0.9%以下,这是近年来的最低水平,反映了市场避险情绪的迅速升温,对参照美国国债利率定价的投资级债券发行利率有强大的压制作用。
那么,上市国企发行外债,是否与平台类企业一样,应该首选惠誉作为国际评级机构?惠誉的GRE评级方法又是如何应用到上市国企中?
固收团队分析了近年来所有已公开的三大国际评级机构对上市国企的评级结果,发现惠誉对于绝大多数上市国企都直接或者间接地应用了其GRE评级方法,相比其他两家机构,惠誉授予高评级的概率最大。
惠誉授予高评级的概率最大
三大国际评级机构覆盖(即其评级结果被受评企业选择公开)的上市国企共有42家(详见附录1)。穆迪、标普和惠誉分别覆盖33家、34家和33家,覆盖率均为80%左右。其中23家企业(55%)选择了披露所有三大国际评级机构授予的信用等级。由于企业经常选择不披露其不满意的评级结果,绝大多数上市国企应该都选择了不止一家机构进行国际评级。
三大国际评级机构对上市国企的覆盖统计
| 类别 | 企业总数 | 三家覆盖 | 穆迪覆盖 | 标普覆盖 | 惠誉覆盖 |
| A(惠誉最低) | 4 | 3 | 4 | 3 | 4 |
| B(惠誉最高) | 16 | 11 | 11 | 13 | 16 |
| C(各家一致) | 13 | 9 | 11 | 11 | 13 |
| D(惠誉缺席) | 9 | 0 | 7 | 7 | 0 |
| 总计 | 42 | 23 | 33 | 34 | 33 |
| 占比 | 55% | 79% | 81% | 79% |
最高评级结果统计
| 类别 | 三家一致 | 穆迪最高 | 标普最高 | 惠誉最高 |
| A(惠誉最低) | 0 | 3 | 2 | 0 |
| B(惠誉最高) | 0 | 1 | 0 | 16 |
| C(各家一致) | 9 | 11 | 11 | 13 |
| D(惠誉缺席) | 0 | 6 | 6 | 0 |
| 总计 | 9 | 21 | 19 | 29 |
| 占比 | 39% | 64% | 56% | 88% |
(含公布后已撤销之评级结果以及并列最高评级结果)
在其覆盖的33家企业中,惠誉给出了29个最高评级(含13个各家一致的评级),占据其覆盖企业的88%。这相比於穆迪(64%)和标普(56%)明显更为宽松。在惠誉缺席的9家企业评级中,穆迪和标普各自给出6个最高评级(含3个并列最高),平分秋色。
综上,惠誉授予最高国际信用等级的概率最大,应被上市国企首先考虑聘用。为了最大程度上争取获得最有利的评级结果,应至少同时聘用穆迪或标普中的一家,以形成竞争格局。下文对惠誉评估上市国企的信用方法和逻辑进行了进一步探讨,以理解并佐证以上结论。
惠誉对上市国企的3类评级方法详述
惠誉对上市国企的评级有以下3种情况:①母公司用GRE方法,上市子公司用Parent and Subsidiary Rating Linkage(母、子公司评级关联,简称「PSL」)与母公司关联得出最终评级;②上市公司直接用GRE方法评级;③上市公司按行业方法评级,完全不用GRE方法。33家公布惠誉评级的上市公司中,有21家、8家和4家分别运用了①、②、③种方法。
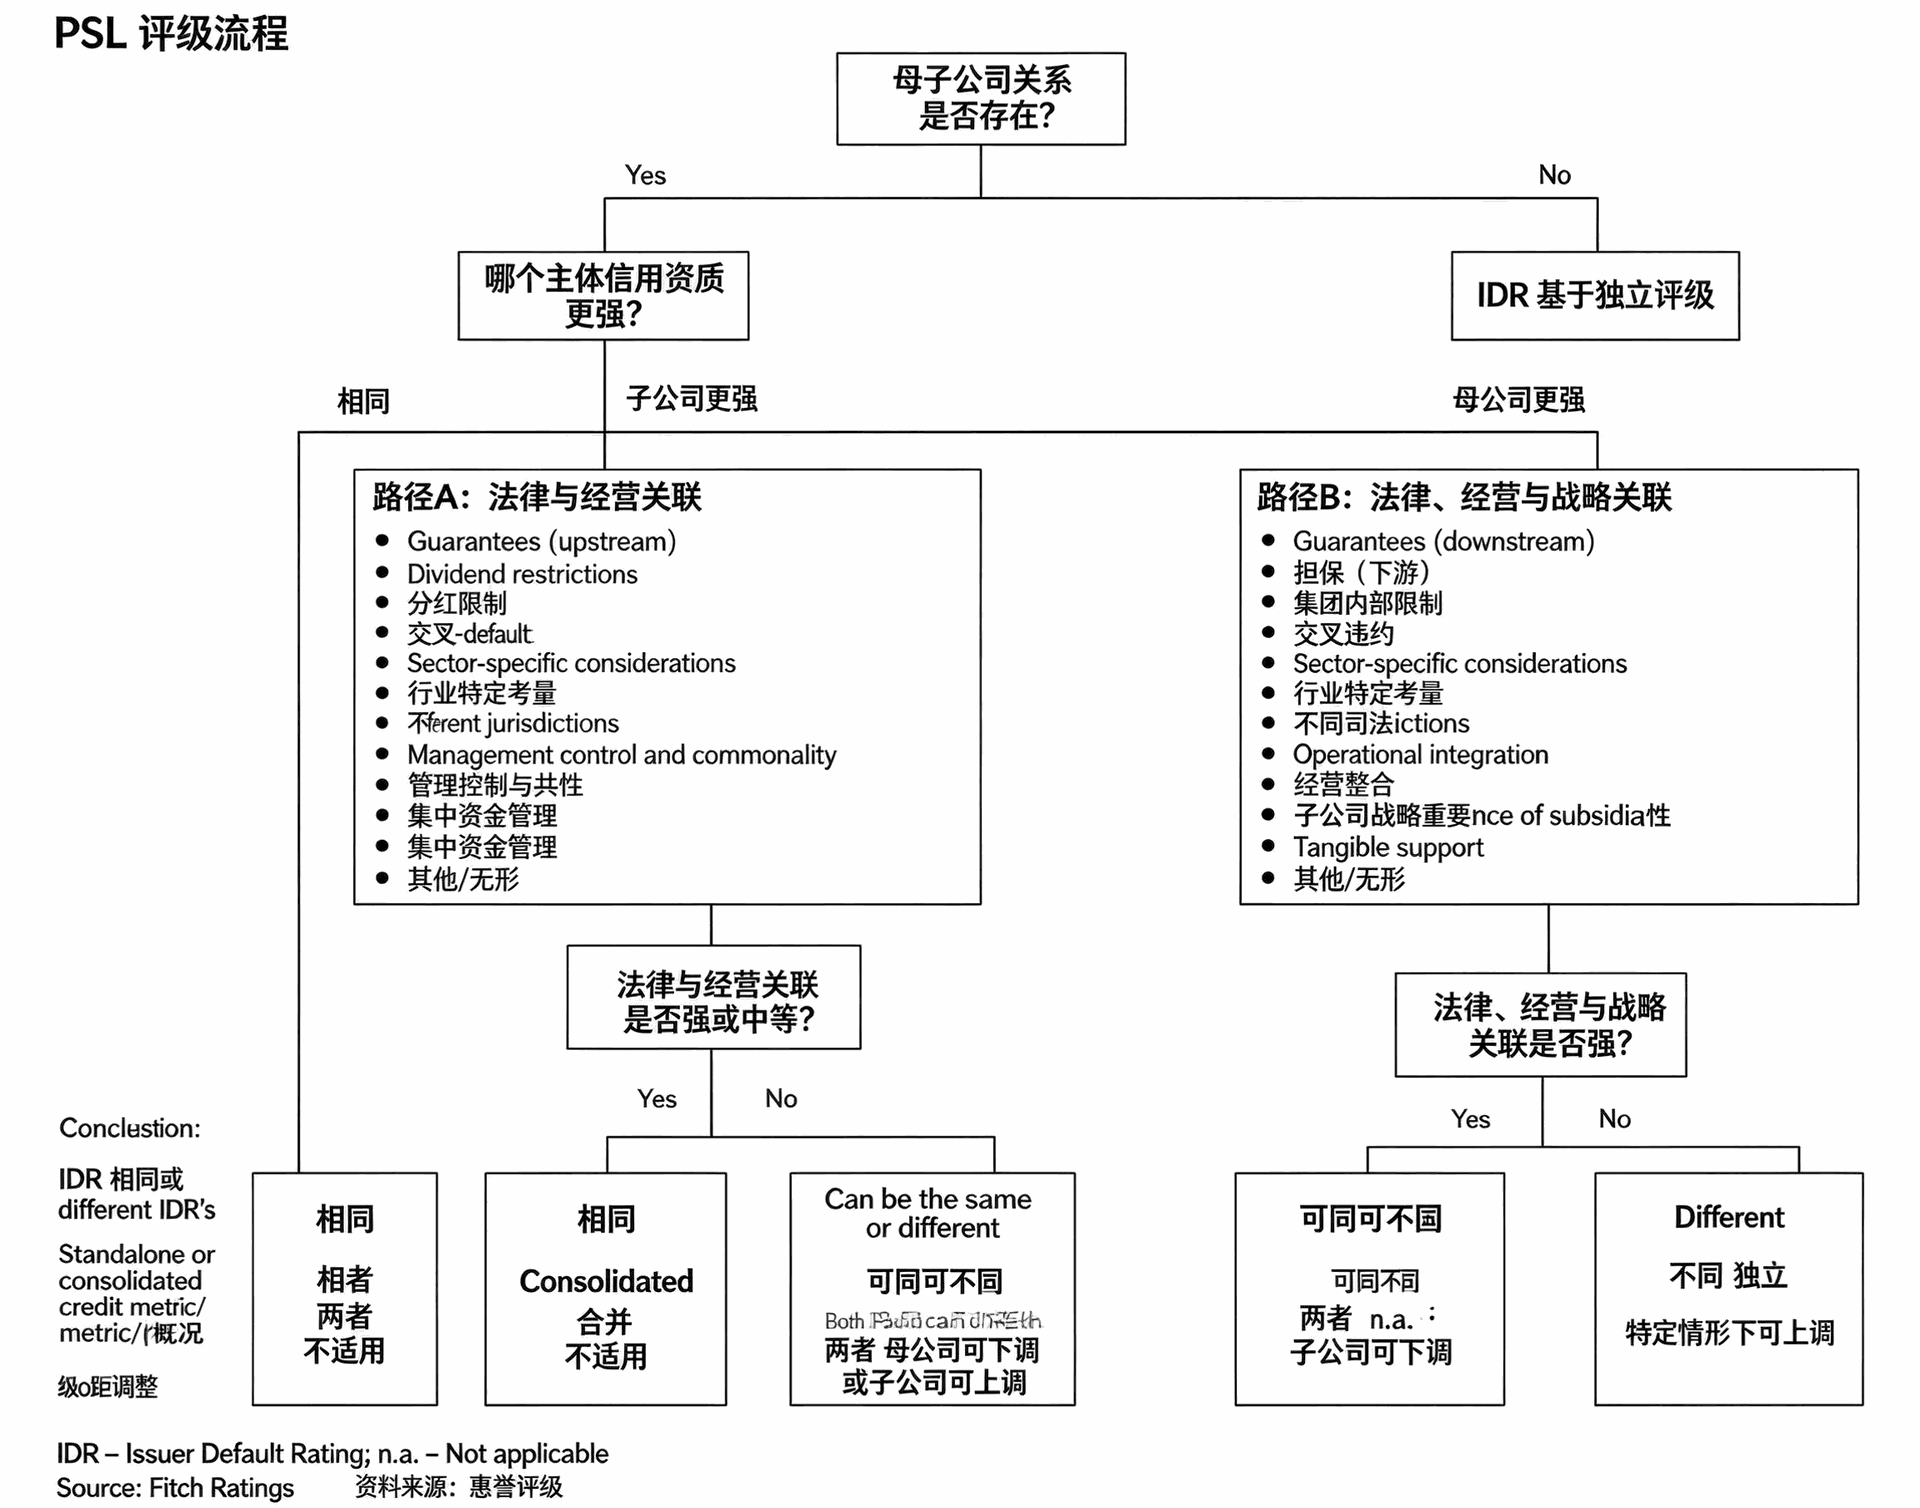
1.一般情况:母公司GRE+子公司PSL方法①在母、子公司各自的信用资质不同以及母、子公司之间的关联度强弱不同的情况下,分别进行讨论。对于母子公司关联的紧密性,惠誉主要从法律、经营和战略三个方面进行衡量,其中法律关系最为重要。法律关系紧密性主要包括:母子公司之间是否有债务的担保、利润分配和公司内部贷款限制、交叉违约、特殊行业的规定、不同司法辖区的法律限制。其次是经营紧密性,包括:管理控制和业务的共性、中心化的财务制度、业务重叠和一体化程度。最后是战略紧密性,主要考虑方面有:战略重要性、切实的支持。总的评判标准有以下5点:
1)如果母公司较弱,且母、子公司关联度为强或中等,那么母、子公司的最终评级很可能同为The Consolidated Profile,即将母、子公司作为一个整体考虑;这种情况下惠誉给出的最终评级结果可能弱於穆迪和标普(例如:兖矿煤业)。
2)如果母公司较弱,且母、子公司关联度为弱,那么子公司Issuer Default Rating(发行人违约评级,简称「IDR」)>The Consolidated Profile>母公司IDR,通常子公司IDR至多比The Consolidated Profile高2个等级,而The Consolidated Profile至少比母公司IDR高一个等级;
3)如果母公司较强,且母、子公司关联度为强,那么子公司可能比母公司低3个等级以内,有可能达到平级;
4)如果母公司较强,且母、子公司关联度为中等,那么子公司可能在自身SCP的基础上上升1个等级,极少部分可能上升2个等级;
5)如果母公司较强,且母、子公司关联度为弱,那么子公司最终评级为其SCP。
母、子公司评级关联(PSL)案例
| 母、子公司资质及关联度情况 | 上市国企 | 母公司 | 评级关系 |
| 母弱子强,关联强(或关联中等) | 兖州煤业 SCP:bb IDR:BB- | 兖矿集团 SCP:b- IDR:BB- | 子公司IDR=母公司IDR |
| 母弱子强,关联弱 | 暂无案例 | ||
| 母强子弱,关联强 | 首创置业 SCP:b+ IDR:BB | 首创集团 SCP:bb IDR:BBB | 子公司IDR=母公司SCP |
| 母强子弱,关联中等 | 海康威视 SCP:bbb+ IDR:A- | 中国电科 SCP:未公布 IDR:未公布 | 子公司IDR=子公司SCP+1 |
| 母强子弱,关联弱 | 暂无案例 | ||
需要注意的是,PSL中,母公司的信用资质一般是以其GRE评级来衡量(即包含了政府支持)。但如果政府支持不能流入子公司(例如子公司没有承担任何公共服务),则将以母公司的SCP作为参考。例如,首创置业的IDR等于其母公司首创集团的SCP,因为首创置业是首创集团的核心子公司,贡献了其绝大部分分红和50%以上的EBITDA,并且首创集团也多次为首创置业的海外债提供维好,但是政府向首创集团提供的水务及基建方面的补助不会流入首创置业,所以首创置业的最终评级是首创集团的SCP,即不考虑政府补助对首创置业的影响。由于无法考虑政府支持因素,惠誉对于首创置业的评级低於穆迪和标普。
评级流程可参见附录2。
2.中央政府背景企业:上市公司直接用GRE方法评级
地方上市国企直接采用GRE方法进行评级的很少,仅有上海建工一家特例。而对于有中央政府背景的上市公司,采用这种方式的就相比较多,包括中国建筑、中国中车、中国中铁、中国能源建设、中国交建、中国信达、中国华融等。
3.行业领头企业:上市公司直接评级,完全不用GRE方法
一些在行业内处于领头地位的地方上市国企不用GRE方法,而是据公司评级方法直接得出评级,例如海螺水泥、潍柴动力、万华化学、紫金矿业。对于这些企业,惠誉的评级结果相比於穆迪和标普并没有明显的优势。
结语:
综上可见,根据上市国企、其控股集团以及政府控制人的具体情况,惠誉的评级方法不一定会导致最好的评级结果。国际评级的费用不低(主体评级约10万美元/家),仔细考量上述的各种因素并与穆迪、标普的评级预期进行对比,是一个专业的投行评级顾问在为发行人推荐评级机构前应该先做足的功课。
注:
1. 本文「上市国企」不包括国有上市银行、保险、基金、融资租赁等金融机构。
2. 本文参考的穆迪、标普、惠誉的最新中国企业覆盖清单,分别截至2019年11月、2020年1月和2019年11月,可能与最新覆盖情况不同。
3. 可能存在没有完全公布其国际评级的上市国企,统计结果或有偏差。
4. 惠誉对其评级方法拥有最终解释权,本文理解可能与惠誉官方解释不同。
附录1:上市国企国际评级概况
| 评级情况分类 | 上市公司名称 | 国际评级(穆迪/标普/惠誉) | 惠誉方法 | 最高评级(含并列) |
| A类 惠誉评级最低 (共4家) | 上海电气集团股份有限公司 | A2/A/A- | ① | 穆迪、标普 |
| 中国能源建设股份有限公司 | A3-/BBB+ | ② | 穆迪 | |
| 首创置业股份有限公司 | Ba3/BB+/BB | ① | 标普 | |
| 兖州煤业股份有限公司 | Ba1/BB/BB- | ① | 穆迪 | |
| B类 惠誉评级最高 (合并列) (共16家) | 潍柴动力股份有限公司 | -/BBB/BBB+ | ③ | 惠誉 |
| 上海建工集团股份有限公司 | Baa2/BBB/BBB+ | ② | 惠誉 | |
| 宝山钢铁股份有限公司 | A3/A-/A | ① | 惠誉 | |
| 上海电力股份有限公司 | Baa2/BBB/BBB+ | ① | 惠誉 | |
| 保利发展控股集团股份有限公司 | Baa2/BBB/BBB+ | ① | 惠誉 | |
| 中国铝业股份有限公司 | -/BBB/A- | ① | 惠誉 | |
| 中国中铁股份有限公司 | A3/BBB+/A- | ② | 穆迪、惠誉 | |
| 中海油田服务股份有限公司 | A3/BBB+/A | ① | 惠誉 | |
| 中国蓝星(集团)股份有限公司 | Baa2/BBB/A- | ① | 惠誉 | |
| 中国化工(控股)股份有限公司 | Baa1/BBB+/A- | ① | 惠誉 | |
| 万华化学集团股份有限公司 | Baa2/BBB/BBB+ | ③ | 惠誉 | |
| 中国信达资产管理股份有限公司 | A3/A-/A | ② | 惠誉 | |
| 中国华融资产管理股份有限公司 | A3/BBB+/A | ② | 惠誉 | |
| 中国葛洲坝集团股份有限公司 | -/--/BBB | ① | 惠誉 | |
| 中国长江电力股份有限公司 | -/--/A+ | ① | 惠誉 | |
| 中国石油天然气股份有限公司 | -/--/A+ | ① | 惠誉 | |
| 安徽海螺水泥股份有限公司 | A2/A/A | ③ | 穆迪、标普、惠誉 | |
| 杭州海康威视数字技术股份有限公司 | A3/A-/A-(惠誉已撤销) | ① | 穆迪、标普、惠誉 | |
| C类 各家评级一致 (共13家) | 紫金矿业集团股份有限公司 | Baa3/BBB/BBB- | ③ | 穆迪、标普、惠誉 |
| 北京汽车股份有限公司 | -/BBB+/BBB+ | ① | 标普、惠誉 | |
| 深圳高速公路股份有限公司 | Baa2/BBB/BBB | ① | 穆迪、标普、惠誉 | |
| 招商局集团有限公司 | -/BB+/BB+ | ① | 标普、惠誉 | |
| 东风汽车集团股份有限公司 | A2/A/A | ① | 穆迪、标普、惠誉 | |
| 中国交通建设股份有限公司 | A3/-/A- | ② | 穆迪、标普、惠誉 | |
| 中国建筑股份有限公司 | A2/A/A | ② | 穆迪、标普、惠誉 | |
| 中国中车股份有限公司 | A1/A+/A+ | ② | 穆迪、标普、惠誉 | |
| 中国冶金科工股份有限公司 | Baa1/BBB/BBB+ | ① | 穆迪、标普、惠誉 | |
| 中国石油化工股份有限公司 | A1/A+/A+ | ① | 穆迪、标普、惠誉 | |
| 中国神华能源股份有限公司 | A1/--/A+(均已撤销) | ① | 穆迪、标普、惠誉 | |
| 北新集团建材股份有限公司 | A3/-/- | - | 穆迪 | |
| 中国铁建股份有限公司 | A3/A-/- | - | 标普 | |
| 中石化炼化工程(集团)股份有限公司 | A2/-/- | - | 穆迪 | |
| 新疆金风科技股份有限公司 | Ba1/BBB/- | - | 标普 | |
| 上海国际港务(集团)股份有限公司 | A1/A+/- | - | 穆迪、标普 | |
| 龙源电力集团股份有限公司 | A3/A-/- | - | 穆迪、标普 | |
| 平顶山天安煤业股份有限公司 | -/BB-/- | - | 标普 | |
| 华远地产股份有限公司 | B1/B/- | - | 穆迪 | |
| 中铝国际工程股份有限公司 | -/BB+/- | - | 标普 |
注:①母公司用GRE方法,上市子公司用PSL与母公司关联得出最终评级;②上市公司直接用GRE方法评级;③上市公司按行业方法评级,完全不用GRE方法。
附录2:PSL评级流程