
保利证券固收研究 (2024年3月)
摘要
2023年下半年以来,点心债逐渐重归中资发行人的视野,而“南向通”资金在点心债的发行过程中扮演着重要的角色。本文首先简要梳理了“南向通”的托管模式、交易方式以及结算方式;并从实务的角度出发阐述了点心债发行的进程中对于“南向通”资金的考量以及相应的难点;最后,本文对点心债以及“南向通”对人民币的国际化作了简要分析。
引言
随着中国经济的发展,人民币国际化的进程也在稳步向前。环球银行金融电信协会(SWIFT)2023年12月的《人民币跟踪报告》显示,人民币在全球国际支付中的份额从2019年1月的2.15%一路攀升到2023年11月4.61%的历史新高。国际货币基金组织(IMF)的官方外汇储备货币构成报告(COFER)显示,从2016年12月末到2023年9月末,人民币在全球外汇储备的占比从1.08%上升到2.37%。近年来,经由香港出入的人民币国际支付常年占据除中国大陆以外全球人民币支付的约75%,2023年11月更是创下了80%的历史记录。香港作为全球最大的离岸人民币中心,在人民币国际化的进程中扮演着不可或缺的角色。
内地和香港之间金融市场的互联互通进程,见证了沪港通(2014)和深股通(2016)的先后开通。不同于股市互通的双向机制的同步启动,2017年7月“债券通”开启时,仅启动了由香港投资内地银行间市场的“北向通”。根据债券通数据,2023年11月末“北向通”债券余额为34884亿元,其中83%为国债和政金债,16%为同业存单,其它债仅占1%。在总托管余额约156万亿的境内债券市场中,运营了6年多的“北向通”取得2.2%的份额并不显眼。
而内地投向香港债券市场的“南向通”足足等待了4年,直到2021年9月才正式上线。“南向通”允许中国人民银行认可的部分公开市场业务一级交易商、合格境内机构投资者(QDII)和人民币合格境内机构投资者(RQDII)开展境外债券投资。每日总限额为200亿元,年度总限额为5000亿元。根据上海清算所债券业务运营统计,2023年10月末“南向通”债券余额约为3581亿元。就其仅仅2年的历史来说,“南向通”可以说是取得了一定成效。但是,如果考虑到2023年10月末中资境外债券存续总额已经接近1.3万亿美元等值,且在2022年以来的中美利差倒挂的大环境下,不仅中资美元债收益率高于境内债券,且离岸人民币的存款利率也高于在岸人民币,固定收益资金南下的动机充足 - 那么,3000多亿元的“南向通”债券余额就显得不那么惊艳了。
“南向通”的托管模式
目前,“南向通”仅开通了现券交易,内地投资者暂定为央行年度公开市场业务一级交易商中的41家银行类金融机构、合格境内投资者(QDII)和人民币合格境内机构投资者(RQDII)。境内投资者的交易对手暂定为香港金管局指定的22家“南向通”做市商。可投资范围是在境外发行,并在香港市场交易流通的债券。额度方面,“南向通”跨境资金流动设有额度限制,上限不超过年度5000亿元等值人民币总额度和每日200亿元等值人民币额度。同时,QDII/RQDII通过“南向通”进行的投资与通过自身获批额度进行的投资相互独立,跨境资金净流出额不纳入“南向通”相关额度使用情况统计。
内地与香港的相关金融基础设施和托管清算银行为“南向通”提供了债券登记、存管、托管、交易、结算、清算等基础性服务。其中重要的参与者有:
| 机构 | 职能 |
|---|---|
| 境内债券登记结算机构中债登("CCDC")和上清所("SHCH") | 与债务工具中央结算系统("CMU")连接,开设名义持有人账户 |
| 中国外汇交易中心("CFETS") | 与Bloomberg、Tradeweb、Comstar系统互联,联接境内投资者和境外做市商 |
| 跨境银行间支付清算有限责任公司("CIPS") | 办理人民币跨境支付清算,截至2023年6月CIPS直接参与者共89家 |
| 香港交易及结算所有限公司("HKEX") | 标的债券的挂牌上市 |
| 债务工具中央结算系统("CMU") | 作为香港债券登记结算机构,提供债券登记、资金结算、本息兑付服务 |
| 境内托管清算银行:目前仅有中国银行、工商银行、中信银行 | 分别与境外关联公司中银香港、工银亚洲、中信银行国际建立连接,为境内投资者提供托管、结算等服务 |
“南向通”采用国际通行的名义持有人制度,内地债券登记结算机构、托管清算银行通过在香港开立名义持有人账户的方式,为内地投资者提供债券托管结算服务。结算托管模式分为直联托管模式和全球托管模式。
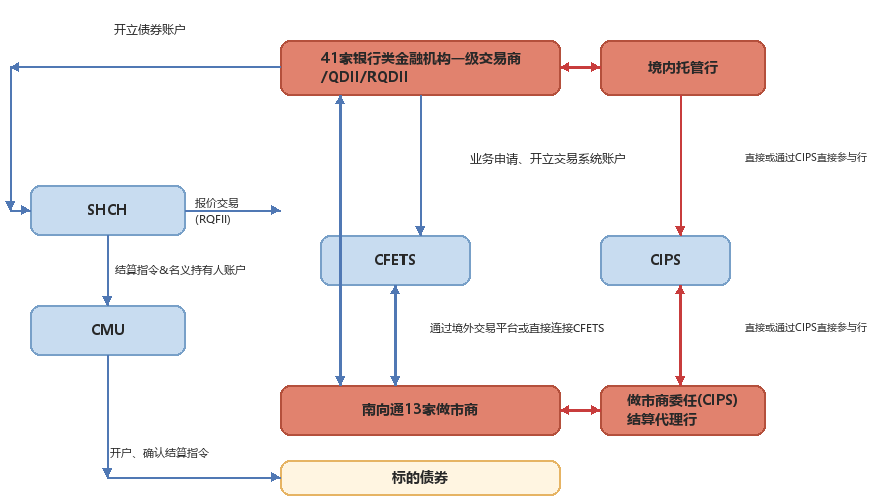
直联托管模式下,人民银行认可的境内债券登记结算机构在香港金管局认可的香港债券登记结算机构开立名义持有人账户,用于记载代境内投资者名义持有的全部债券余额。这一模式之下CMU为总级托管机构,上清所为次级托管机构。直联托管模式只可交易在CMU登记托管的债券(ISIN前缀为“HK”),包括离岸市场的点心债、港币债。由于该模式下资金支付必须通过人民币跨境支付系统(CIPS)办理,暂时无法交易美元债以及欧元债等,亦无法交易在Euroclear/Clearstream登记托管的点心债和港币债(ISIN前缀为“XS”)。
“南向通”直联托管模式结构图
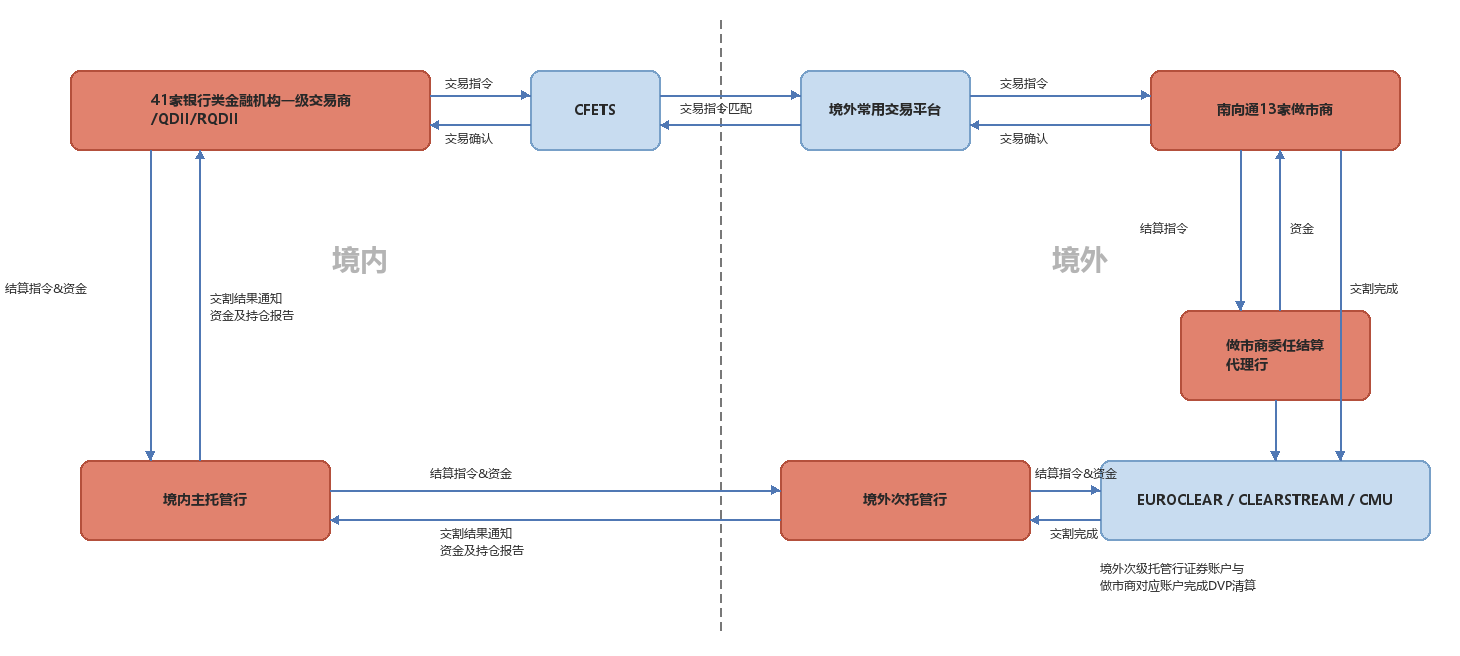
全球托管模式下,境内外各有一家托管清算银行。境内托管清算银行(境内主托管行)和香港托管清算银行(境外次托管行)建立托管关系,投资者通过境内主托管行在香港次托管行开立资金和证券账户,债券交易完成后,债券名义托管在境外托管行开立在Euroclear/Clearstream/CMU的账户。全球托管模式交易范围更广,对债券的币种和托管机构没有限制,可交易人民币、港币、美元、欧元等不同币种的债券,也可以交易在Euroclear/Clearstream登记托管的债券。境内投资者如需参与非CMU托管的点心债以及美元债和欧元债等外币债,则需要在三家境内托管清算银行开户达成交易完成托管。
“南向通”全球托管模式结构图
如债券选择直联托管模式,因境内“南向通”投资人基本上均已在中债登和上清所开通过债券账户,可以很方便地通过做市商直接参与南向投资。如债券采用全球托管模式,虽然币种不再限于人民币和港币,但是投资人必须在三家境内托管清算银行开户。这极大地限制了投资人的下单渠道,一定程度上影响了投资人的积极性。
当前新增中资境外债券以离岸人民币点心债为主,全球托管模式的丰富币种不形成优势。在主力投资人为境内大型金融机构的点心债交易中,发行人一般会选择直联托管模式为投资人提供更丰富便捷的下单渠道。
“南向通”的交易方式
“南向通”目前采用请求报价方式进行交易,报价交易确定后,交易系统会提供成交单,记录境内投资者以及做市商达成一致的交易要素。交易前境内投资者需要做以下准备:
1、确认开通上清所托管账户(直联托管模式)或指定商业银行托管账户(全球托管模式);
2、确认CFETS系统已授权开通交易员的“南向通”交易权限;
3、确认CFETS系统已更新和完善结算路径;
4、与“南向通”做市商提前建立交易对手关系;
5、确认拟交易的债券在外汇交易中心可交易列表中。直联托管模式下,还需确认拟交易债券在CMU网站完成挂网以及上海清算所完成更新。
交易主要流程如下:
1、境内投资者通过CFETS向一家或多家做市商发送报价请求,包括交易方向、债券代码、券面总额、结算日等信息;
2、做市商回复报价,包括可成交数量、净价、到期收益率;
3、境内投资者选择其中一笔报价进行确认,交易达成;若做市商设置了再确认(last look)环节,需做市商再确认后交易达成。
“南向通”的结算方式
目前上清所为“南向通”交易提供全额清算、逐笔结算相关服务,结算周期仅支持T+1、T+2和T+3三种结算周期。通过直联模式进行交易的流程步骤如下:
- 在结算日前一个工作日15:30前,投资者通过上清所客户端完成结算确认, 上清所按照CMU相关规定提交结算指令;
- 截至结算日8:30,CMU检查付券方债券账户头寸是否足额,并冻结标的债券,并向CIPS发送附加金融市场交易信息的CIPS135报文;
- 截至结算日15:30,投资者同意办理资金划转,并向CIPS发送CIPS136报文,CMU根据资金划转结果,完成债券过户;
- 结算日17:30后,投资者可通过客户端或系统直联查询结算结果。
全球托管模式交易流程相对于直联模式复杂,涉及资金划款、购汇以及验资验券等流程,需与境内托管银行进一步明确相关细节。
点心债发行实践中关于“南向通”的考虑
过去,香港市场点心债的发行量十分有限,主要以财政部、地方政府以及一些金融机构的政府债、金融债为主,地方国有企业的发行量屈指可数。一方面是因为中资美元债的融资成本相对较低,地方国有企业完全没有动力进行离岸人民币融资,另一方面即使发行人选择发行离岸人民币债券,也会选则监管更加灵活的上海自贸区明珠债。
随着美元、欧元的基准利率超过人民币,以及2023年6月以后明珠债的沉寂,点心债俨然成为当下地方国企业新增境外债券的主流方式。“南向通”的内地机构投资人涵盖了当前地方国企债券的主要投资人。由于点心债的收益率目前略高于境内信用相仿、年期相同的债券(3年期目前有40bp-60bp溢价),且没有汇率风险,存在投资溢价和配置机会,故内地投资人通过“南向通”投资点心债可以充分挖掘境外溢价空间。相比于其它渠道,“南向通”做市商收取的2bp~3bp的价差显得微不足道,且通常是由发行人通过承销费分配来承担。
然而,“南向通”和点心债虽然在2023年下半年开始变得频繁,但是实操上还是有一些问题的。首先,CMU的手续颇为繁琐,有部分报告需要手工填写。这部分工作通常由债券信托人的支付代理(paying agent)和交收代理(lodging agent)部门完成,从而使得通过CMU进行清算交割的信托人费用成本会比传统通过Euroclear/Clearstream进行清算高出不少。其次,由于目前以CMU作为清算机构的债券数量相对较少,部分信托人的中后台对该业务操作流程并不娴熟,在债券代码申请以及债券信息挂网等环节中会导致沟通不畅。当信托人的支付、交收代理职能和其它职能团队分属不同汇报条线,可能形成推诿和混乱,为发行工作制造人为的障碍,进而影响整个债券定价以及交割的进度。
更令发行人担心的是,投资人“南向通”的额度没法提前锁定。通常仅能在债券定价后交割前才能确定“南向通”的最终额度。特别是在2023年国庆前,由于管控离岸人民币流动性,捍卫汇率的需要,监管部门对“南向通”额度管制很严,这一度造成了投资人没有信心其能够获得额度来完成债券的交割。那么,投资人为了避免违约,就需要在下单链条中,即做市商和交割行之中,寻找一个能在“南向通”额度突然受限的情况下,能够垫资代持完成交易的机构,而垫资代持产生的额外成本使得许多交割行望而却步。随着捍卫汇率的压力缓解,当前“南向通”额度的限制已经有所松弛。
香港金管局也在采取稳健的步伐提升“南向通”的实用性。2023年9月22日,又有9家机构取得了“南向通”做市商资格,使得做市商总数达到22家,为投资人提供了更多的选择,为市场注入了活力。目前,市场领先的做市商为中信银行(国际),交易量居市场领先水平。“南向通”做市商并不需要在债券发行中承担角色,可以下单给承销团成员,其做市费用(2~3 bp)从收单或者交割的承销团成员处取得,而承销团成员又通过承销费的分配来覆盖做市费用。担任债券交割(Billing & Delivery)的机构也不需要是CMU成员,只要其代持方是CMU成员即可。
点心债和“南向通”在人民币国际化中的意义
货币要实现国际化,就需要有跨境贸易结算和跨境投融资的需求。中国作为全球第二大经济体、第一大贸易国,货币国际化的需求凸显。这也是人民币在全球支付的占比不断攀升的原因之一。
然而,要成为一种真正的国际储备货币,同时需要有充足且丰富的投资标的,从而建设起蓬勃的人民币金融生态圈。当前离岸人民币可用于配置点心债、离岸人民币存单、离岸人民币贷款和离岸央票等,可投资标的有限且整个离岸人民币市场规模相对较小。最近港交所在推进的港币-人民币双柜台模式就是丰富离岸人民币投资标的的有力举措。笔者认为,点心债也是一个非常好的载体。2023年10月,国家发展和改革委员会与香港金融管理局共同签署《关于支持中资企业跨境融资和推动香港债券市场发展的谅解备忘录》,双方将充分利用香港作为离岸人民币业务枢纽的优势,扩大点心债规模,提高点心债流动性,丰富相关人民币业务,届时点心债的进一步扩容可以成为填补离岸人民币固收产品的一个重要手段。
“南向通”作为点心债的发行的重要通道,需要稳定、持续、可预测。在人民币汇率承压的时候,回收离岸人民币流动性是有力的政策工具。然而,笔者认为,在这个时候限制流向点心债“南向通”额度可能会恰得其反。如果点心债的发行完全由“南向通”资金认购,那么一方面资金从内地流向香港,另一方面债券募集资金回流的时候,离岸人民币流动性随之消失,两者相互抵消,不会造成离岸市场人民币的泛滥从而使得离岸汇率进一步承压。事实上,绝大多数点心债交易或多或少都有纯粹境外的、“南向通”以外的资金参与。如果“南向通”的额度稳定事实上推进了更多点心债的发行,也能起到回收货币市场流动性的作用,在短期内打压人民币空头从而稳定汇率预计。从长期看,对人民币国际化更有积极作用。
————————————————
作者:杜松海